


 Бидний тухай
 Сурталчилгаа байршуулах
 Редакцийн ёс зүй
 Нууцлалын бодлого
 Холбоо барих

 Онцлох
 Шинэ
 Тренд
 Буцах



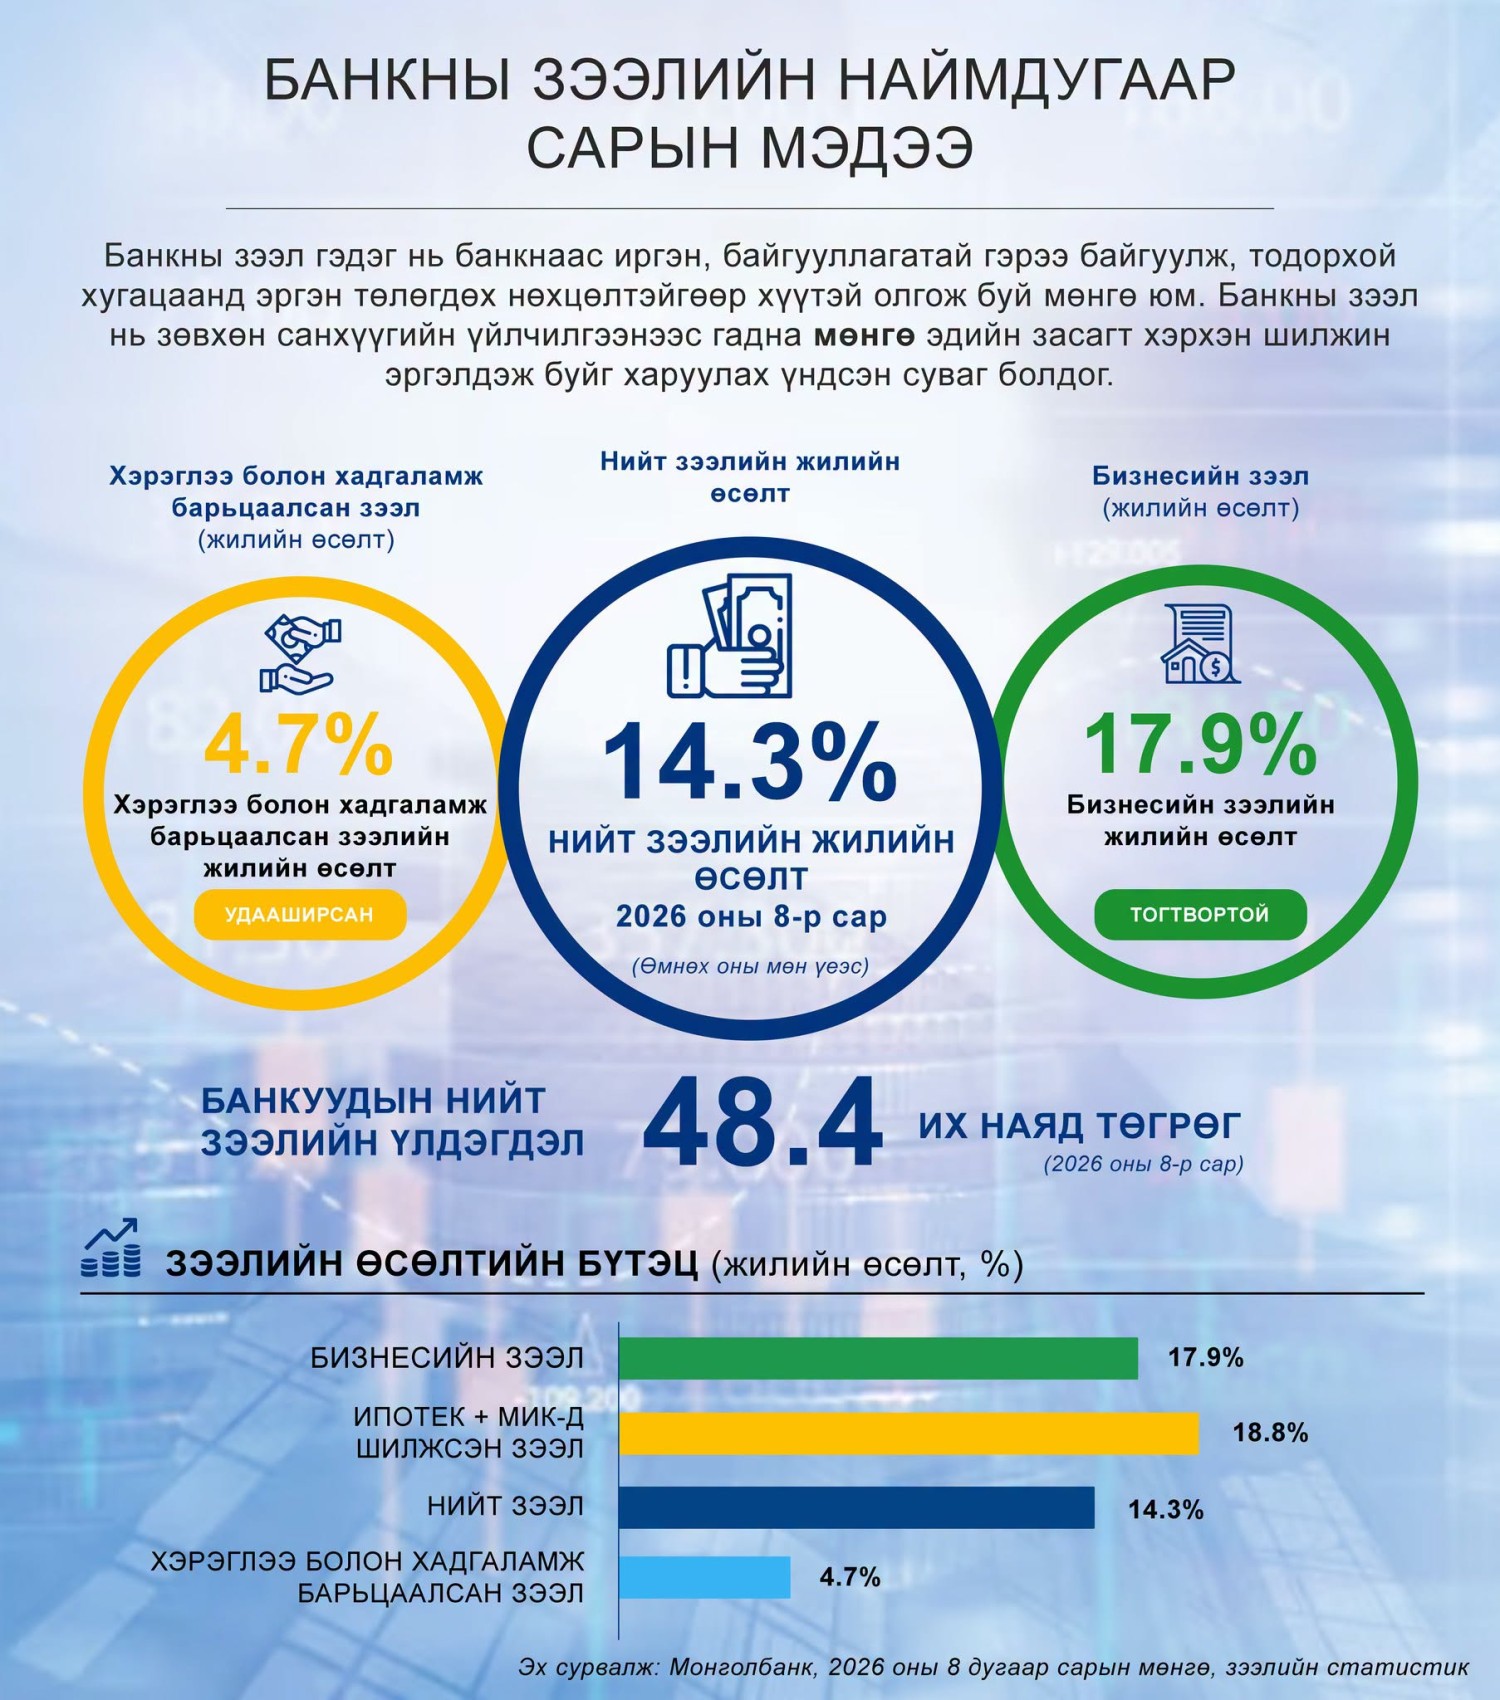
2026 оны наймдугаар сард банкуудын нийт зээлийн үлдэгдэл 48.4 их наяд төгрөгт хүрч, өмнөх оны мөн үеэс 14.3 хувиар өслөө.
Банкны зээл нь иргэн, аж ахуйн нэгжид тодорхой хугацаанд эргэн төлөх нөхцөлтэйгөөр олгож буй санхүүгийн эх үүсвэр бөгөөд мөнгө эдийн засагт хэрхэн шилжин эргэлдэж байгааг илэрхийлдэг гол үзүүлэлтүүдийн нэг юм.
Мөн ипотекийн болон МИК-д шилжсэн зээл 18.8 хувиар өссөн бол хэрэглээ болон хадгаламж барьцаалсан зээлийн өсөлт 4.7 хувь болж саарсан байна.
- Зээлийн жилийн өсөлт (18 сар) саарсан нь хэрэглээний зээлийн өсөлт удааширсан нь голлон нөлөөлөв.
- Бизнесийн зээл 17.9%-ийн жилийн өсөлттэй гарч, эдийн засгийн идэвхжил харьцангуй тогтвортой байна.
- Нийт зээлийн 5.3% нь чанаргүй, 2.5% нь анхаарал хандуулах түвшинд байна.
- Анхаарал хандуулах зээлийн нийт зээлд эзлэх хувь 2.0 нэгж хувиар буурсан бол чанаргүй зээлийн жин тогтвортой хадгалагджээ.
Эх сурвалж: Монгол Банк
2026 оны наймдугаар сард банкуудын нийт зээлийн үлдэгдэл 48.4 их наяд төгрөгт хүрч, өмнөх оны мөн үеэс 14.3 хувиар өслөө.
Банкны зээл нь иргэн, аж ахуйн нэгжид тодорхой хугацаанд эргэн төлөх нөхцөлтэйгөөр олгож буй санхүүгийн эх үүсвэр бөгөөд мөнгө эдийн засагт хэрхэн шилжин эргэлдэж байгааг илэрхийлдэг гол үзүүлэлтүүдийн нэг юм.
Мөн ипотекийн болон МИК-д шилжсэн зээл 18.8 хувиар өссөн бол хэрэглээ болон хадгаламж барьцаалсан зээлийн өсөлт 4.7 хувь болж саарсан байна.
- Зээлийн жилийн өсөлт (18 сар) саарсан нь хэрэглээний зээлийн өсөлт удааширсан нь голлон нөлөөлөв.
- Бизнесийн зээл 17.9%-ийн жилийн өсөлттэй гарч, эдийн засгийн идэвхжил харьцангуй тогтвортой байна.
- Нийт зээлийн 5.3% нь чанаргүй, 2.5% нь анхаарал хандуулах түвшинд байна.
- Анхаарал хандуулах зээлийн нийт зээлд эзлэх хувь 2.0 нэгж хувиар буурсан бол чанаргүй зээлийн жин тогтвортой хадгалагджээ.
Эх сурвалж: Монгол Банк