


 Бидний тухай
 Сурталчилгаа байршуулах
 Редакцийн ёс зүй
 Нууцлалын бодлого
 Холбоо барих

 Онцлох
 Шинэ
 Тренд
 Буцах


“Монгол Улсын 2026 оны төсвийн тухай хуульд өөрчлөлт оруулах тухай хуулийн төслийн танилцуулга”-тай танилцаж байгаад анзаарсан нэг зүйлээ хуваалцаж байна.
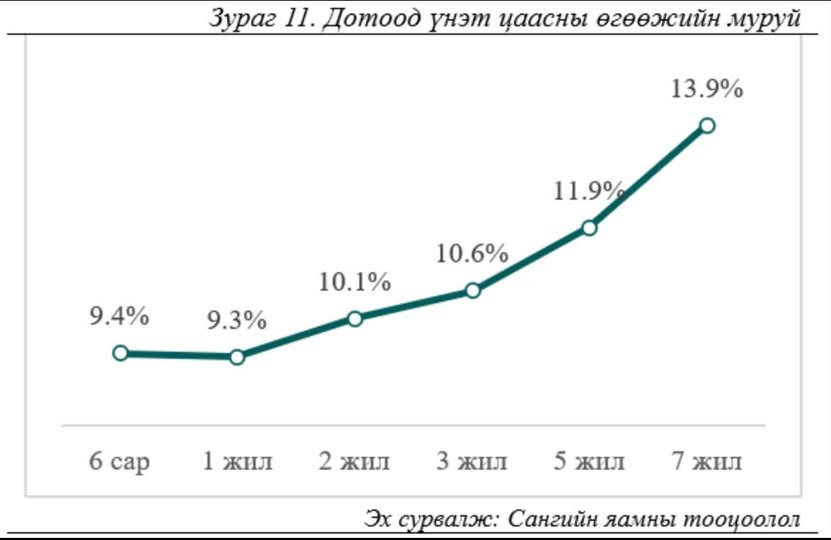
Засгийн газрын дотоодын үнэт цаасны өгөөжийн муруй:
6 сар – 9.4% | 1 жил – 9.3% | 2 жил – 10.1% | 3 жил – 10.6% | 5 жил – 11.9% | 7 жил – 13.95%
Монголбанкны бодлогын хүү 12.5%*, инфляц мөн 12.5% байна.
Эндээс сонирхолтой нэг дүр зураг харагдана.
6 сар, 1 жилийн өгөөж 9.3–9.4% байгаа нь өнөөгийн бодлогын хүү урт хугацаанд үргэлжлэхгүй байх, цаашид буурах хүлээлт зах зээлд байсныг харуулж байна.
Харин хугацаа уртсах тусам өгөөж нэмэгдэж байна. 5–7 жилийн өгөөж 11.9–13.95% хүрсэн нь зах зээл урт хугацааны инфляц, төгрөгийн ханш, төсөв болон улсын өрийн эрсдэлийг харгалзан үзэж байгааг илтгэнэ.
Өөрөөр хэлбэл, хөрөнгө оруулагчид урт хугацаанд эдгээр эрсдэл илүү өндөр гэж харж, улмаар өндөр өгөөж шаардаж байна. Энэ өндөр өгөөж нь зөвхөн ирээдүйн хүүгийн хүлээлтээс гадна урт хугацаанд үүрэх эрсдэлийн нөхөн төлбөрийг агуулна.
Гэтэл 2026 оны төсвийн тодотгол болон 2027 оны төсвийн төсөлд тусгаж буй урсгал зардлын тэлэлт нь инфляцын дарамт, хүлээлтийг нэмэгдүүлэхийн зэрэгцээ төсөв, өрийн тогтвортой байдлын талаарх зах зээлийн болгоомжлолыг улам нэмэгдүүлэх эрсдэлийг дагуулж байна.
Бодлогын хүү нь 4 долоо хоногийн хугацаатай Монголбанкны үнэт цаасны хүүтэй уялдсан бөгөөд хүүгийн орлогод татвар ногдоно.
Ийм нөхцөлд инфляц болон өрийн эрсдэл нэмэгдвэл өгөөжийн муруй бүхэлдээ дээш шилжихийн зэрэгцээ урт хугацааны өгөөж илүү хурдан өсөж, муруйн баруун сүүл хэсэг улам босоо болох буюу урт хугацааны санхүүжилтийн үнэ нэмэгдэх дарамт үүсэж болзошгүй.
Өнөөдөр төсвийн зардлыг нэмэгдүүлэх замаар бий болгож буй санхүүжилтийн хэрэгцээ нь маргааш Засгийн газар илүү өндөр хүүгээр санхүүжих нөхцөлийг бүрдүүлж, улмаар хүүгийн зардлыг нэмэгдүүлэн төсөв, өрийн дарамтыг улам өсгөх эргэх холбоог бий болгож мэднэ.
Бодлогын хүү нь 4 долоо хоногийн хугацаатай Монголбанкны үнэт цаасны хүүтэй уялдсан бөгөөд хүүгийн орлогод татвар ногдоно. Харин Засгийн газрын үнэт цаасны хүүгийн орлого татвараас чөлөөлөгдөнө. Иймээс татварын нөлөөг тооцож үзвэл ТБҮЦ-ны 12.5 хувийн өгөөж нь 11.25% болж, Засгийн газрын үнэт цаасны өгөөжтэй харьцуулахад илүү тохиромжтой суурь болно.
Мөн Монголбанкны үнэт цаасыг худалдан авах эрхтэй оролцогчдын хүрээ Засгийн газрын үнэт цаасны зах зээлээс илүү хязгаарлагдмал. Харин Засгийн газрын үнэт цаас нь илүү өргөн хүрээний хөрөнгө оруулагчдад нээлттэй бөгөөд 6 сараас 7 жил хүртэлх хугацааны сонголттой. Аль аль нь харьцангуй эрсдэл багатай санхүүгийн хэрэгсэл боловч хугацаа болон хөрөнгө оруулагчдын хүрээний хувьд ялгаатай.
Нийтлэлч Д.Ган-Очир
“Монгол Улсын 2026 оны төсвийн тухай хуульд өөрчлөлт оруулах тухай хуулийн төслийн танилцуулга”-тай танилцаж байгаад анзаарсан нэг зүйлээ хуваалцаж байна.
Засгийн газрын дотоодын үнэт цаасны өгөөжийн муруй:
6 сар – 9.4% | 1 жил – 9.3% | 2 жил – 10.1% | 3 жил – 10.6% | 5 жил – 11.9% | 7 жил – 13.95%
Монголбанкны бодлогын хүү 12.5%*, инфляц мөн 12.5% байна.
Эндээс сонирхолтой нэг дүр зураг харагдана.
6 сар, 1 жилийн өгөөж 9.3–9.4% байгаа нь өнөөгийн бодлогын хүү урт хугацаанд үргэлжлэхгүй байх, цаашид буурах хүлээлт зах зээлд байсныг харуулж байна.
Харин хугацаа уртсах тусам өгөөж нэмэгдэж байна. 5–7 жилийн өгөөж 11.9–13.95% хүрсэн нь зах зээл урт хугацааны инфляц, төгрөгийн ханш, төсөв болон улсын өрийн эрсдэлийг харгалзан үзэж байгааг илтгэнэ.
Өөрөөр хэлбэл, хөрөнгө оруулагчид урт хугацаанд эдгээр эрсдэл илүү өндөр гэж харж, улмаар өндөр өгөөж шаардаж байна. Энэ өндөр өгөөж нь зөвхөн ирээдүйн хүүгийн хүлээлтээс гадна урт хугацаанд үүрэх эрсдэлийн нөхөн төлбөрийг агуулна.
Гэтэл 2026 оны төсвийн тодотгол болон 2027 оны төсвийн төсөлд тусгаж буй урсгал зардлын тэлэлт нь инфляцын дарамт, хүлээлтийг нэмэгдүүлэхийн зэрэгцээ төсөв, өрийн тогтвортой байдлын талаарх зах зээлийн болгоомжлолыг улам нэмэгдүүлэх эрсдэлийг дагуулж байна.
Бодлогын хүү нь 4 долоо хоногийн хугацаатай Монголбанкны үнэт цаасны хүүтэй уялдсан бөгөөд хүүгийн орлогод татвар ногдоно.
Ийм нөхцөлд инфляц болон өрийн эрсдэл нэмэгдвэл өгөөжийн муруй бүхэлдээ дээш шилжихийн зэрэгцээ урт хугацааны өгөөж илүү хурдан өсөж, муруйн баруун сүүл хэсэг улам босоо болох буюу урт хугацааны санхүүжилтийн үнэ нэмэгдэх дарамт үүсэж болзошгүй.
Өнөөдөр төсвийн зардлыг нэмэгдүүлэх замаар бий болгож буй санхүүжилтийн хэрэгцээ нь маргааш Засгийн газар илүү өндөр хүүгээр санхүүжих нөхцөлийг бүрдүүлж, улмаар хүүгийн зардлыг нэмэгдүүлэн төсөв, өрийн дарамтыг улам өсгөх эргэх холбоог бий болгож мэднэ.
Бодлогын хүү нь 4 долоо хоногийн хугацаатай Монголбанкны үнэт цаасны хүүтэй уялдсан бөгөөд хүүгийн орлогод татвар ногдоно. Харин Засгийн газрын үнэт цаасны хүүгийн орлого татвараас чөлөөлөгдөнө. Иймээс татварын нөлөөг тооцож үзвэл ТБҮЦ-ны 12.5 хувийн өгөөж нь 11.25% болж, Засгийн газрын үнэт цаасны өгөөжтэй харьцуулахад илүү тохиромжтой суурь болно.
Мөн Монголбанкны үнэт цаасыг худалдан авах эрхтэй оролцогчдын хүрээ Засгийн газрын үнэт цаасны зах зээлээс илүү хязгаарлагдмал. Харин Засгийн газрын үнэт цаас нь илүү өргөн хүрээний хөрөнгө оруулагчдад нээлттэй бөгөөд 6 сараас 7 жил хүртэлх хугацааны сонголттой. Аль аль нь харьцангуй эрсдэл багатай санхүүгийн хэрэгсэл боловч хугацаа болон хөрөнгө оруулагчдын хүрээний хувьд ялгаатай.
Нийтлэлч Д.Ган-Очир